
OPINION
วิวัฒนาการระบบการเงินโลก: หนี้สิน อนุพันธ์ และดอลลาร์ โดย: ณัฐธพงษ์ อัครปรีชากุล
บทนำ: สัญญาณรบกวนในเงามืดและการถอดรหัสวาทกรรมระบบการเงินโลก
ในมิติของภาษาศาสตร์สังคม (Sociolinguistics) ภาษาและเรื่องเล่าทางสังคมมิได้ทำหน้าที่เป็นเพียงสื่อกลางในการแลกเปลี่ยนความหมายพื้นฐาน หากแต่เป็น "สัญลักษณ์แห่งอำนาจ" (Symbols of Power) ที่สร้าง บิดเบือน และรักษาระเบียบสังคมสถาบันเอาไว้ วาทกรรมทางการเงินที่แพร่สะพัดในสื่อกระแสหลัก ชุมชนนักลงทุน หรือสื่อสังคมออนไลน์ มักสร้างโครงเรื่องแบบฉากทัศน์ตื่นเต้นเร้าอารมณ์ (Sensationalist Narrative) ที่ดึงดูดสายตาของสาธารณชนไปที่ปรากฏการณ์ภายนอก เช่น วิกฤตการณ์การเมืองระหว่างประเทศ สงครามในตะวันออกกลาง หรือเรื่องเล่าเกี่ยวกับการล่มสลายของข้อตกลงน้ำมัน
ทว่าเมื่อเราถอดรหัสสัญลักษณ์เชิงสถาบันลงไปในระดับลึก จะพบว่าปรากฏการณ์การรีเซ็ตระบบการเงินโลก (Global Monetary Reset) ครั้งใหญ่ที่สุดในประวัติศาสตร์มนุษยชาติ กำลังดำเนินไปอย่างซ่อนเร้นในมุมมืดของระบบสถาบันการเงิน (In the Shadows) โดยที่สาธารณชนส่วนใหญ่ไม่เคยรับรู้ วาทกรรมเรื่อง "เพโทรดอลลาร์" (Petrodollar) ที่สื่อมวลชนและนักเศรษฐศาสตร์กระแสหลักต่างตอกย้ำว่าเป็นเสาหลักแห่งอำนาจดอลลาร์ แท้จริงแล้วเป็นเพียง "ฉากแสดงเบื้องหน้า" (Side-Show) ที่เบี่ยงเบนสายตาของสังคมไปจาก "ตัวแสดงหลัก" (Main Event) นั่นคือการเปลี่ยนผ่านเข้าสู่ระบบดอลลาร์ที่ขับเคลื่อนด้วย "หนี้สินและตราสารอนุพันธ์" (Debt and Derivatives-Based Dollar หรือ D&D Dollar)
การเปลี่ยนผ่านกระบวนทัศน์ (Paradigm Shift) ครั้งนี้ มิได้มีนัยเพียงแค่ตัวเลขทางบัญชี แต่ส่งผลสะเทือนระลอกใหญ่ต่อโครงสร้างพอร์ตการลงทุน มูลค่าของทองคำ บิตคอยน์ เสถียรภาพทางเศรษฐกิจ และระเบียบโลก (World Order) ทั้งหมดที่คุณเคยรู้จัก บทความความเรียงชิ้นนี้จะพาท่านย้อนสำรวจรอยแผลทางประวัติศาสตร์ รื้อถอนวาทกรรมเพโทรดอลลาร์ และเปิดเผยกลไกการผลิตเงินดอลลาร์และความต้องการดอลลาร์ที่แท้จริงซึ่งถูกซ่อนไว้หลังผ้าม่านของระบบธนาคารพาณิชย์
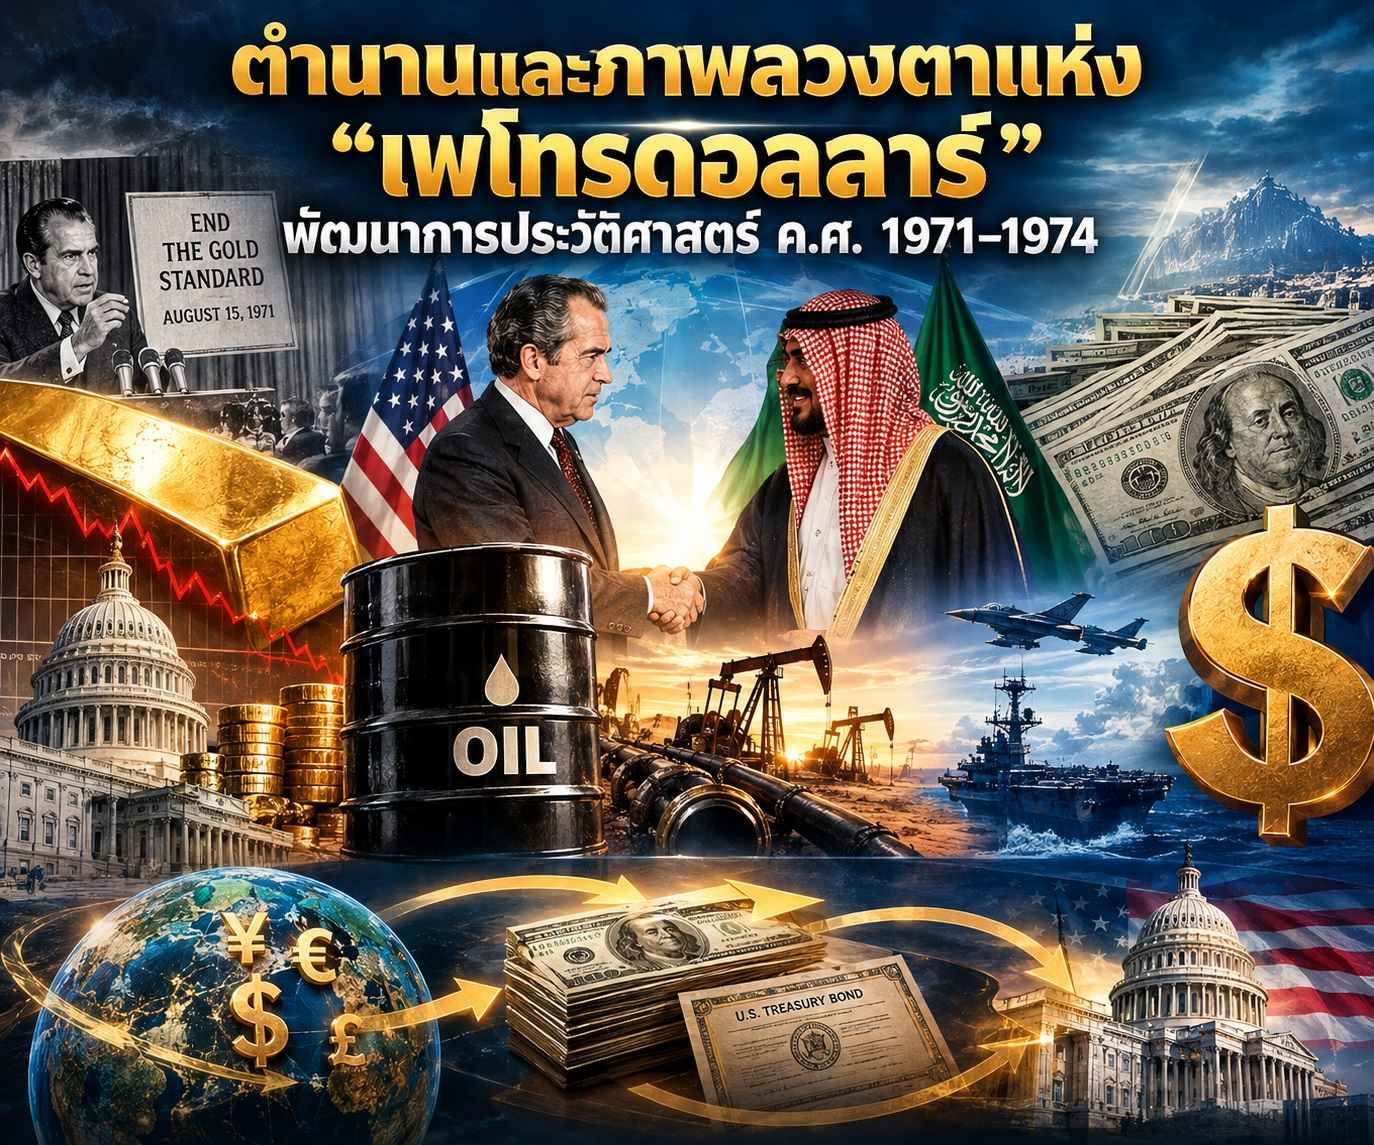
1. ตำนานและภาพลวงตาแห่ง "เพโทรดอลลาร์": พัฒนาการประวัติศาสตร์ ค.ศ. 1971–1974
เพื่อเข้าใจสภาวการณ์ปัจจุบัน จำเป็นอย่างยิ่งที่จะต้องย้อนเวลากลับไปศึกษาจุดเริ่มต้นของวาทกรรมดอลลาร์ยุคใหม่ ในปี ค.ศ. 1971 ระบบเบรตตันวูดส์ (Bretton Woods System) ได้พังทลายลงอย่างสมบูรณ์ เมื่อประธานาธิบดีริชาร์ด นิกสัน ประกาศยกเลิกการผูกเงินดอลลาร์สหรัฐฯ ไว้กับทองคำ (Ending the Gold Standard) เหตุการณ์ดังกล่าวส่งผลให้โลกสูญเสียหลักประกันมูลค่าเชิงกายภาพ และเกิดคำถามใหญ่ทางเศรษฐศาสตร์ว่า “ทำไมโลกจึงยังต้องใช้เงินดอลลาร์ต่อไป?”
รัฐบาลสหรัฐฯ หรือ "ลุงแซมผู้มีหนี้สินล้นพ้นตัว" (Uncle Sam) จำเป็นต้องสร้างกลไกเชิงโครงสร้างเพื่อผลิตความต้องการดอลลาร์ (Dollar Demand) ขึ้นมาใหม่ พร้อมๆ กับการหาตลาดรองรับพันธบัตรรัฐบาลสหรัฐฯ (US Treasuries) จึงนำมาสู่ข้อตกลงประวัติศาสตร์ในปี ค.ศ. 1974 ระหว่างสหรัฐอเมริกากับซาอุดีอาระเบีย ซึ่งได้รับการขนานนามในตำราเศรษฐศาสตร์ว่า "ระบบเพโทรดอลลาร์" (Petrodollar System)
กลไกของเพโทรดอลลาร์ถูกวางไว้อย่างแยบยลและเรียบง่าย: 1. การซื้อขายน้ำมันด้วยดอลลาร์: ซาอุดีอาระเบียตกลงที่จะกำหนดราคาและขายน้ำมันดิบทั้งหมดของตนเป็นสกุลเงินดอลลาร์สหรัฐฯ เท่านั้น 2. การสร้างความต้องการดอลลาร์ภาคบังคับ (Forced Dollar Demand): ประเทศต่างๆ ทั่วโลก ไม่ว่าจะเป็นญี่ปุ่น ประเทศในยุโรป หรือทวีปอื่นๆ ที่ต้องการนำเข้าน้ำมันดิบ จะต้องนำสกุลเงินท้องถิ่นของตน (เช่น เงินเยน หรือเงินยูโร) ไปแลกเปลี่ยนเป็นดอลลาร์สหรัฐฯ ในตลาดปริวรรตเงินตราก่อน เพื่อนำดอลลาร์นั้นไปชำระค่าน้ำมันให้แก่ซาอุดีอาระเบีย 3. การรีไซเคิลเพโทรดอลลาร์ (Petrodollar Recycling): ซาอุดีอาระเบียนำเงินดอลลาร์มหาศาลที่ได้จากการขายน้ำมัน กลับไปลงทุนซื้อพันธบัตรรัฐบาลสหรัฐฯ เพื่อถือครองเป็นสินทรัพย์ที่ได้ดอกเบี้ย 4. พันธสัญญาความคุ้มครองทางการทหาร: ในทางกลับกัน สหรัฐอเมริกาให้หลักประกันในการปกป้องคุ้มกันซาอุดีอาระเบียทางกองทัพ หากเกิดความขัดแย้งหรือการโจมตีทางทหาร
คำอธิบายกระแสหลักมักสรุปว่า ระบบเพโทรดอลลาร์นี้เองที่เป็นเครื่องมือรักษามูลค่าดอลลาร์ กดอัตราดอกเบี้ยให้ต่ำ และเปิดโอกาสให้รัฐบาลสหรัฐฯ สามารถสะสมหนี้สาธารณะทะลุ $40 Trillion ดอลลาร์ได้อย่างไร้ขีดจำกัด ทว่าในมุมมองทางวิพากษ์สถาบัน เรื่องเล่านี้เป็นเพียง "มายาคติ" ที่กลบเกลื่อนความจริงเชิงโครงสร้างที่ใหญ่โตกว่านั้นอย่างเทียบไม่ติด
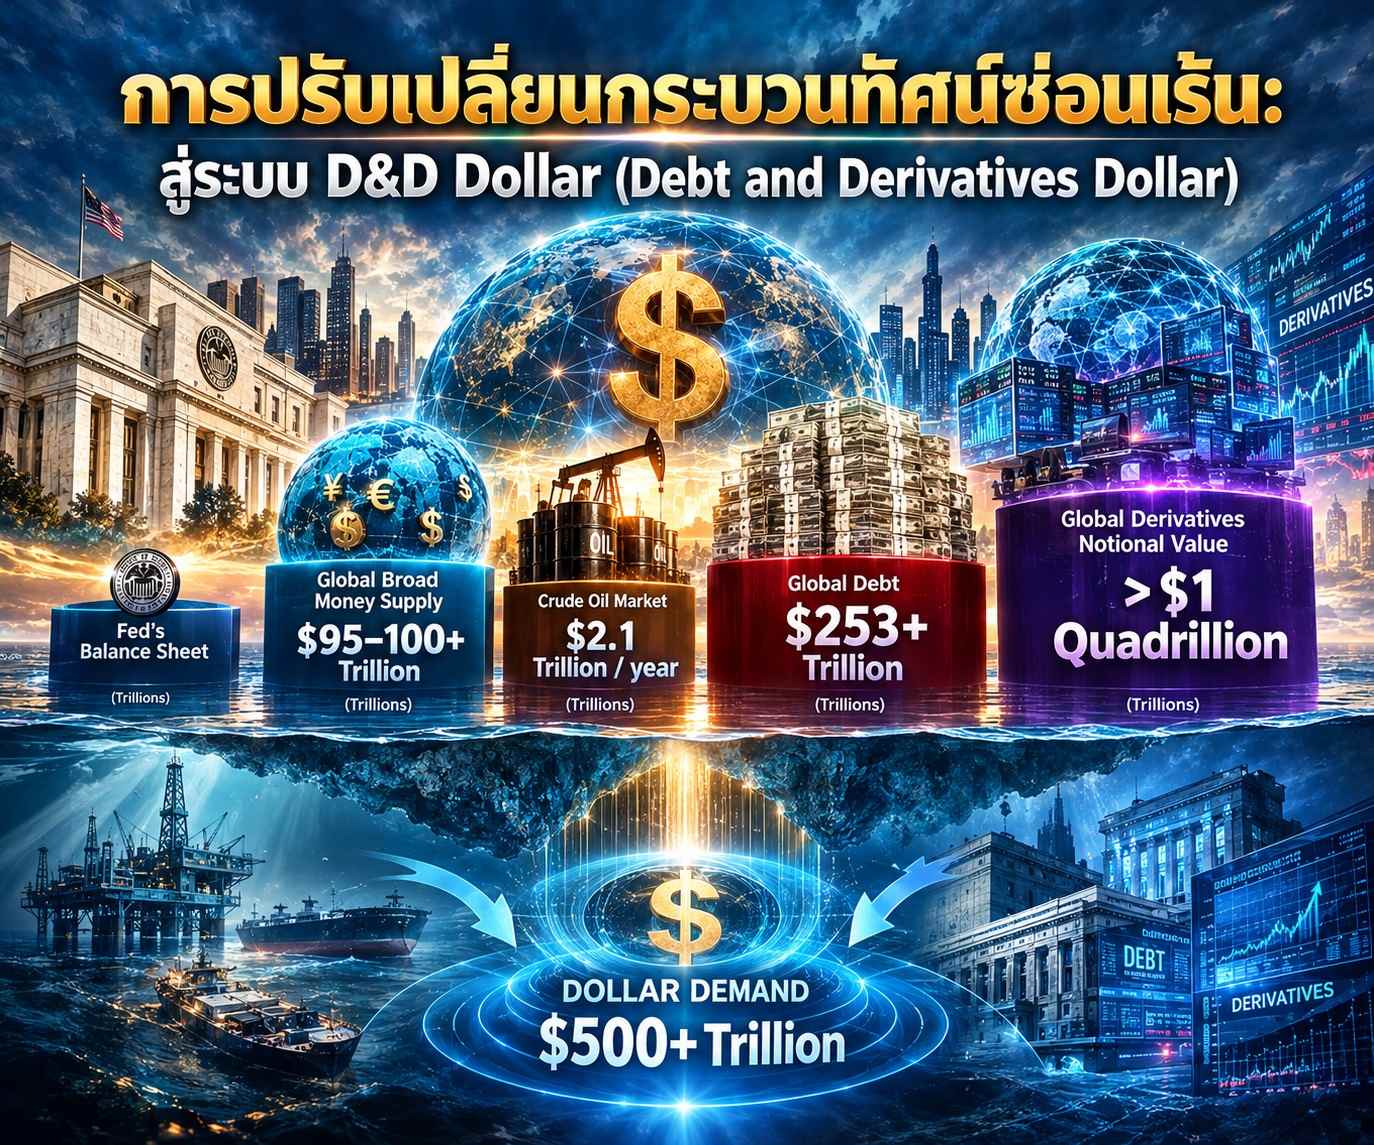
2. การปรับเปลี่ยนกระบวนทัศน์ซ่อนเร้น: สู่ระบบ D&D Dollar (Debt and Derivatives Dollar)
ปัญหากระทบไหล่ที่สำคัญที่สุดในปัจจุบันคือ เรื่องเล่าเกี่ยวกับเพโทรดอลลาร์ทั้งหมดไม่ได้มีความสำคัญต่อเสถียรภาพเงินดอลลาร์ในระดับโครงสร้างอีกต่อไป ระบบการเงินโลกได้แอบย้ายฐานรากอย่างซ่อนเร้นจาก "ระบบดอลลาร์อิงน้ำมัน" ไปสู่ "ระบบดอลลาร์อิงหนี้สินและตราสารอนุพันธ์" (Debt and Derivatives-Based Dollar หรือ D&D Dollar)
หากพิจารณาผ่านการเปรียบเทียบขนาดทางสถิติของงบการเงินและสินทรัพย์โลก (Visual Capitalist Framework) เราจะเห็นความแตกต่างเชิงขนาดอย่างน่าตระหนก:
- งบการเงินของธนาคารกลางสหรัฐฯ (Fed's Balance Sheet): เปรียบเสมือนจุดเล็กๆ ในมหาสมุทรการเงินโลก
- ปริมาณเงินหมุนเวียนในระบบเศรษฐกิจโลก (Global Broad Money Supply): มีมูลค่าสูงกว่า $95–100+ Trillion ดอลลาร์ (ซึ่งส่วนใหญ่ประเมินต่ำกว่าความเป็นจริง และเกือบทั้งหมดตั้งอยู่ในสกุลเงินดอลลาร์)
- ตลาดน้ำมันดิบโลก (Crude Oil Market): มีมูลค่ารวมเพียงประมาณ $2.1 Trillion ดอลลาร์ต่อปี
- หนี้สินรวมทั่วโลก (Global Debt): สูงถึง $253+ Trillion ดอลลาร์ (คิดเป็น 322% ของ GDP โลกตั้งแต่ปี ค.ศ. 2020 และขยายตัวเพิ่มขึ้นอย่างต่อเนื่อง)
- มูลค่าสัญญาตามระบุของตราสารอนุพันธ์โลก (Global Derivatives Notional Value): ประเมินในระดับสูงพุ่งเกินกว่า 1 Quadrillion ดอลลาร์ ($1,000,000,000,000,000)
เมื่อเปรียบเทียบสเกลจะพบว่า แม้ในสถานการณ์ที่แย่ที่สุดที่ระบบเพโทรดอลลาร์สูญสลายไปทั้งหมด ซาอุดีอาระเบียปฏิเสธการรับเงินดอลลาร์ และตลาดน้ำมันดิบ $2.1 Trillion โยกย้ายไปใช้สกุลเงินอื่น เช่น ยูโร หยวน หรือทองคำ ความสูญเสียความต้องการดอลลาร์จำนวน $2.1 Trillion นั้น เป็นเพียงเศษเสี้ยวอันน้อยนิดเมื่อเทียบกับความต้องการดอลลาร์ในอนาคตที่ถูกสร้างขึ้นโดยภาระหนี้สิน $253 Trillion และตราสารอนุพันธ์กว่า 1 Quadrillion ซึ่งรวมกันสร้างความต้องการดอลลาร์ในโครงสร้างสูงถึง $500+ Trillion ดอลลาร์
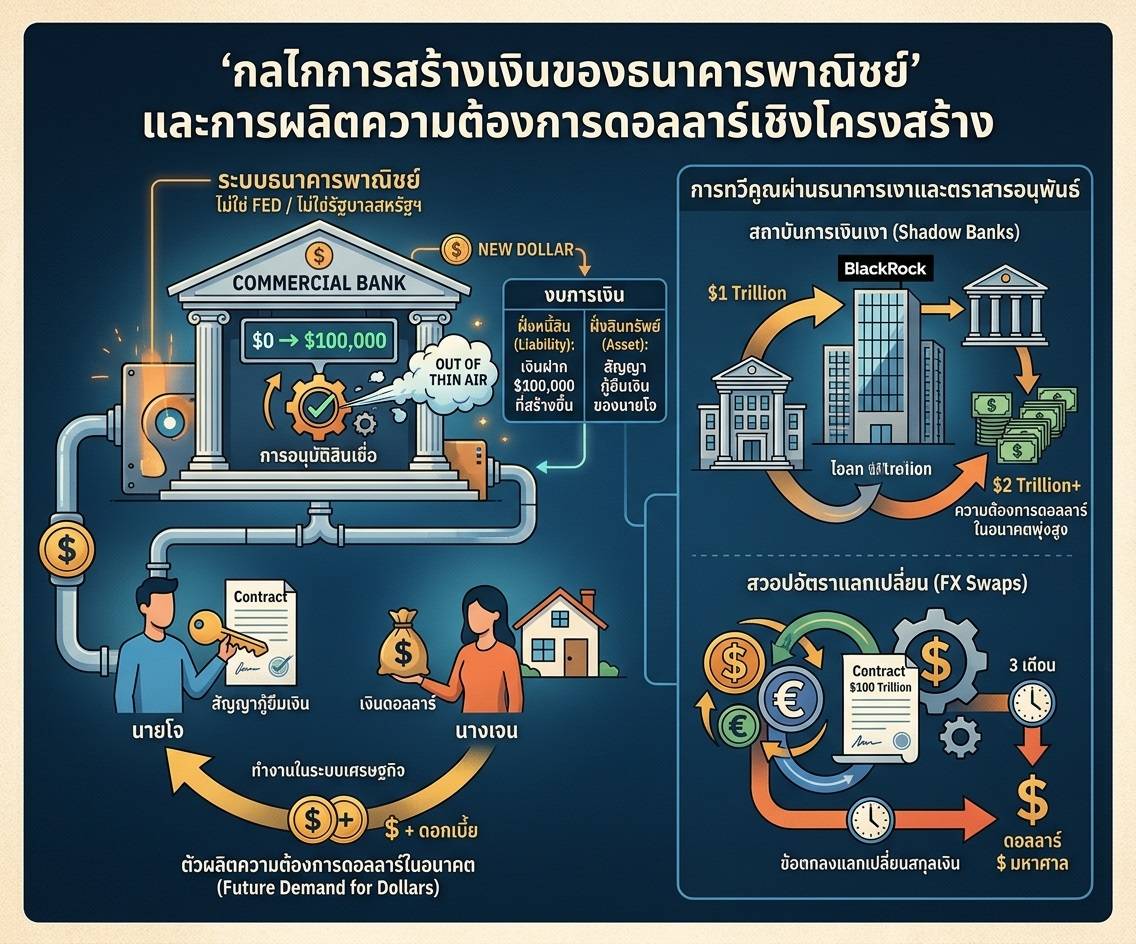
3. กลไกการสร้างเงินของธนาคารพาณิชย์ และการผลิตความต้องการดอลลาร์เชิงโครงสร้าง
คำถามสำคัญทางภาษาศาสตร์และสังคมศาสตร์การเงินคือ: ใครคือผู้ควบคุมเงินดอลลาร์ที่แท้จริง? รัฐบาลสหรัฐฯ? ธนาคารกลางสหรัฐฯ (Fed)? หรือระบบธนาคารพาณิชย์?
คำตอบที่หักล้างความเชื่อเดิมคือ ธนาคารพาณิชย์ต่างหากที่เป็นผู้ผลิตปริมาณเงินดอลลาร์เกือบทั้งหมดในโลก ไม่ใช่ Fed และไม่ใช่รัฐบาลสหรัฐฯ ธนาคารไม่ได้ทำงานเป็นเพียง "ตัวกลาง" (Intermediary) ที่รับเงินฝากจากคนหนึ่งไปปล่อยกู้ให้อีกคนหนึ่งตามที่ตำราเรียนระดับพื้นฐานกล่าวไว้ ในระบบการเงินอิงหนี้สิน (Debt-Based Monetary System) ธนาคารสร้างเงินดอลลาร์ขึ้นมาจาก "ความว่างเปล่า" (Out of Thin Air) ผ่านการอนุมัติสินเชื่อ
ตัวอย่างกลไกงบการเงินของ นายโจ (Average Joe) และ นางเจน (Average Jane)
1. นายโจต้องการซื้อบ้านจากนางเจน จึงไปขอสินเชื่อจากธนาคารจำนวน $100,000 2. ธนาคารไม่ต้องมีเงินสำรองหรือเงินดอลลาร์อยู่ก่อนในเซฟ เพียงแค่พิมพ์ตัวเลข $100,000 ลงในบัญชีของนายโจ ตัวเลขนั้นกลายเป็นเงินดอลลาร์ใหม่ที่เกิดขึ้นในระบบ 3. ในงบการเงินของธนาคาร ฝั่งหนี้สิน (Liability) คือเงินฝาก $100,000 ที่สร้างขึ้น ส่วนฝั่งสินทรัพย์ (Asset) คือสัญญากู้ยืมเงินของนายโจ 4. สัญญากู้ยืมเงินนี้เองคือหัวใจสำคัญ: สัญญานี้ไม่ได้เป็นเพียงสินทรัพย์ของธนาคาร แต่เป็น "ตัวผลิตความต้องการดอลลาร์ในอนาคต" (Future Demand for Dollars) เพราะนายโจมีภาระผูกพันตามกฎหมายที่จะต้องออกไปทำงานในระบบเศรษฐกิจ เพื่อหาเงินดอลลาร์พร้อมดอกเบี้ยกลับมาชำระคืนธนาคารทุกๆ เดือน
การทวีคูณผ่านธนาคารเงาและตราสารอนุพันธ์ (Shadow Banking & FX Swaps)
- สถาบันการเงินเงา (Shadow Banks): เมื่อสถาบันการเงินอย่าง BlackRock กู้ยืมเงิน $1 Trillion จากธนาคาร นำไปปล่อยกู้ต่อในกองทุนสินเชื่อส่วนบุคคล (Private Credit Fund) หนี้สินชั้นแรก $1 Trillion ได้ซ้ำซ้อนสร้างภาระหนี้ชั้นที่สอง ส่งผลให้เกิดความต้องการดอลลาร์ในอนาคตพุ่งสูงเป็น $2 Trillion+ บวกดอกเบี้ย
- สวอปอัตราแลกเปลี่ยน (FX Swaps): ตลาด FX Swaps มูลค่า $100 Trillion ทั่วโลก โดยที่ธุรกรรมกว่า 90% มีดอลลาร์สหรัฐฯ เป็นคู่สัญญาข้างใดข้างหนึ่ง เมื่อบริษัทสองแห่งแลกเปลี่ยนสกุลเงินกันเป็นเวลา 3 เดือน เมื่อครบกำหนดสัญญา ทั้งสองฝ่ายถูกบีบโดยข้อตกลงว่าจะต้องหาเงินดอลลาร์มหาศาลมาส่งมอบคืน เกิดเป็นความต้องการดอลลาร์ล่วงหน้าที่ไม่อาจหลีกเลี่ยงได้
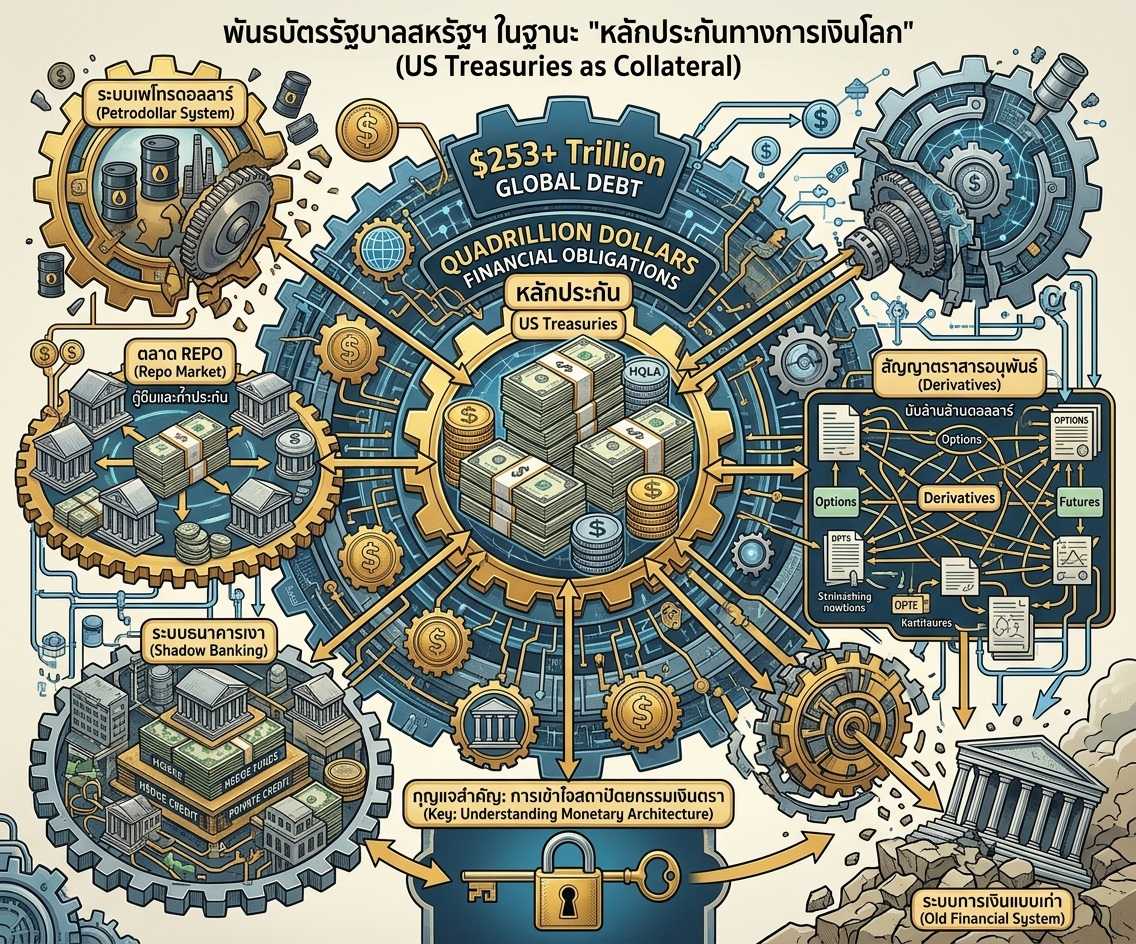
4. พันธบัตรรัฐบาลสหรัฐฯ ในฐานะ "หลักประกันทางการเงินโลก" (US Treasuries as Collateral)
หลายคนอาจตั้งคำถามสืบเนื่องว่า หากระบบเพโทรดอลลาร์มิใช่ปัจจัยหลัก แล้วเหตุใดตลาดจึงยังมีความต้องการพันธบัตรรัฐบาลสหรัฐฯ (US Treasuries) อย่างต่อเนื่อง?
คำตอบซ่อนอยู่ในโครงสร้างของหนี้สินโลก $253+ Trillion หนี้สินและธุรกรรมทางการเงินในระบบธนาคารเงา ตลาด Repo และสัญญาตราสารอนุพันธ์ ไม่สามารถดำเนินไปได้หากปราศจาก "หลักประกันคุณภาพสูง" (High-Quality Liquid Collateral - HQLA) พันธบัตรรัฐบาลสหรัฐฯ ทำหน้าที่เป็นหลักประกันสากลที่ถูกนำไปใช้ค้ำประกันในสัญญากู้ยืมและอนุพันธ์นับล้านล้านดอลลาร์ ความต้องการพันธบัตรรัฐบาลสหรัฐฯ จึงถูกผูกติดไว้กับความต้องการหลักประกันในระบบอนุพันธ์ ไม่ใช่การรีไซเคิลเงินค่าน้ำมันของซาอุดีอาระเบียแต่อย่างใด
บทสรุป: มายากลแห่งระบบเงินตราและการเปลี่ยนผ่านยุคสมัย
คำกล่าวอันโด่งดังในภาพยนตร์เรื่อง The Usual Suspects ที่ว่า:
"มายากลที่แยบยลที่สุดของปีศาจ คือการทำให้โลกเชื่อว่ามันไม่มีตัวตนอยู่จริง"
อาจนำมาเปรียบเปรยกับสถาปัตยกรรมการเงินโลกได้อย่างแหลมคมว่า:
"มายากลที่แยบยลที่สุดของระบบธนาคาร คือการทำให้คุณเชื่อว่า ธนาคารกลางสหรัฐฯ (Fed), กระทรวงการคลัง หรือระบบเพโทรดอลลาร์ เป็นผู้ควบคุมเงินดอลลาร์"
การรีเซ็ตระบบการเงินโลกที่แท้จริงไม่ได้เริ่มต้นจากการล่มสลายของเพโทรดอลลาร์ในปัจจุบัน แต่ถูกเริ่มต้นขึ้นโดยระบบธนาคารพาณิชย์ในเงามืดมาตั้งแต่นานมาก่อนปี ค.ศ. 1971 และ ค.ศ. 1974 โลกเรากำลังดำเนินอยู่ในจักรวรรดิแห่งหนี้สินและอนุพันธ์ (D&D Dollar) ซึ่งความต้องการเงินดอลลาร์และพันธบัตรถูกล็อกไว้อย่างแน่นหนาด้วยภาระผูกพันทางการเงินระดับ Quadrillion ดอลลาร์ การเข้าใจโครงสร้างภาษาและสถาปัตยกรรมที่แท้จริงของเงินตรา จึงเป็นกุญแจสำคัญประการเดียวที่จะช่วยให้นักลงทุนและสังคม สามารถปรับตัวและปกป้องความมั่งคั่งท่ามกลางพายุแห่งการรีเซ็ตการเงินโลกครั้งนี้ได้อย่างมั่นคง
แหล่งอ้างอิงอิง
1. Bank for International Settlements (BIS). (2022). Dollar debt in FX swaps and forwards: Huge, missing and growing. BIS Quarterly Review, December 2022.
2. Bank of England. (2014). Money creation in the modern economy. Bank of England Quarterly Bulletin, Q1 2014.
3. Board of Governors of the Federal Reserve System. (2021). The International Role of the U.S. Dollar. FEDS Notes, Washington: Board of Governors.
4. Institute of International Finance (IIF). (2023). Global Debt Monitor: Debt Jealousy and Financial Stability Risks. Washington, D.C.
5. International Monetary Fund (IMF). (2023). Global Financial Stability Report: Safeguarding Financial Stability amid High Inflation and Interest Rates. Washington, D.C.