
OPINION
วาทกรรม'การประเมินค่าเงินใหม่': ดีนาร์อิรักพันธบัตรซิมบับเว โดย: ณัฐธพงษ์ อัครปรีชากุล
บทความนี้วิเคราะห์วาทกรรม "การจ่ายพันธบัตร/เงินตราไม่ใช่กลลวง" ที่แพร่หลายในชุมชนออนไลน์เฉพาะกลุ่ม โดยการตรวจสอบอย่างเป็นระบบ (systematically) ตรวจสอบข้อโต้แย้งหลัก ได้แก่ การประเมินค่าใหม่ของดีนาร์อิรัก การจ่ายพันธบัตรซิมบับเว การรีเซ็ตสกุลเงินโลก (GCR) และระบบการเงินควอนตัม (QFS) แล้วนำมาทดสอบกับกรอบความเป็นจริงทางภูมิรัฐศาสตร์และความมั่นคงทางการเงินของภูมิภาค บทความเสนอว่า วาทกรรมนี้แท้จริงแล้วเป็นระบบความเชื่อที่มีเปลือกวจีวิทยาแบบต่อต้านชนชั้นนำ แต่มีแก่นทางจิตวิทยาคือการไถ่บาปทางการเงิน โดยมีความแตกแยกเชิงระบบระหว่างพื้นฐานข้อเท็จจริงกับตรรกะสถาบันของการดำเนินนโยบายสกุลเงินอธิปไตย ผ่านการวิเคราะห์ไขว้ระหว่างทิศทางที่แท้จริงของนโยบายอัตราแลกเปลี่ยนอิรัก ความล้มเหลวซ้ำแล้วซ้ำเล่าของการปฏิรูปเงินตราซิมบับเว และวงศาวิทยาความรู้ของวาทกรรม "การรีเซ็ตสกุลเงินโลก" บทความเผยให้เห็นว่าวาทกรรมนี้ได้รับพลังในการแพร่กระจายจากความวิตกกังวลด้านความมั่นคงในภูมิภาคเอเชียตะวันออกเฉียงใต้ จะงอยแอฟริกา และตะวันออกกลางอย่างไร และก่อให้เกิดความเสี่ยงที่ระบุได้ต่อการตัดสินใจทางการเงินของปัจเจกบุคคลและเสถียรภาพทางการเงินของภูมิภาค
บทนำ: หัวข้อที่ "ไม่จริงจัง" ซึ่งต้องได้รับการปฏิบัติอย่างจริงจัง
นอกสายตาของข่าวการเงินกระแสหลัก มีพื้นที่วาทกรรมขนาดใหญ่และกระแสปั่นอย่างต่อเนื่องอยู่ในพื้นที่นี้ ดีนาร์อิรักถูกพรรณนาว่าเป็นสินทรัพย์ที่หลับใหลซึ่งกำลังจะ "ประเมินค่าใหม่" จากอัตราหนึ่งพันกว่าดีนาร์ต่อดอลลาร์ลงมาสู่หลักหน่วย ธนบัตรซิมบับเวปี 2008 ที่มีมูลค่าหน้าตั้งแต่ร้อยล้านล้านขึ้นไปได้รับการยกสถานะเป็น "พันธบัตรที่ค้ำประกันด้วยสินทรัพย์" ทางกฎหมาย และกระบวนการลึกลับชื่อ "การรีเซ็ตสกุลเงินโลก" (Global Currency Reset, GCR) ซึ่งกล่าวกันว่ากำลังรอช่วงเวลากระตุ้นบางอย่าง เมื่อถึงเวลานั้นผู้ถือ "พันธบัตร" เหล่านี้จะได้รับความมั่งคั่งพอที่จะเปลี่ยนชะตาชีวิต
ภารกิจของบทความนี้ไม่ใช่การตัดสินถูกผิดของวาทกรรมนี้อย่างง่ายๆ คำถามที่ควรค่ากว่าในการถามคือ: ทำไมวาทกรรมชุดนี้จึงยังคงดึงดูดผู้ติดตามได้ในยุคที่ข้อมูลเข้าถึงได้อย่างกว้างขวางเช่นนี้? มัน ได้โน้มน้าวต่อโครงสร้างทางอารมณ์และความโน้มเอียงทางปัญญาแบบใด? ที่สำคัญกว่านั้น เมื่อเราเบนสายตาจาก "รายการข้อเท็จจริง" ภายในวาทกรรมไปสู่ความเป็นจริงทางเศรษฐกิจการเมืองของภูมิภาคที่มันฝังตัวอยู่ จะพบกับความคลาดเคลื่อนและความตึงเครียดแบบใด?
บทความนี้รวบรวม " เกร็ดความรู้เกี่ยวกับเหตุใดการจ่ายพันธบัตร/เงินตราจึงไม่ใช่กลลวง" เป็นข้อความวิเคราะห์ ถอดรหัสกลยุทธ์การโต้แย้งและพื้นฐานข้อเท็จจริงทีละชั้น แล้วขยายการอภิปรายไปสู่มิติทางภูมิรัฐศาสตร์ของความทุกข์ยากทางการเงินของอิรักและซิมบับเว ตลอดจนนัยยะที่อาจเกิดขึ้นของวาทกรรมนี้ในบริบทความมั่นคงของภูมิภาคเอเชีย บทความพยายามตอบคำถามหนึ่งข้อที่มีทั้งลักษณะทางวิชาการและสาธารณะ: เมื่อจินตนาการทางการเงินดำเนินการอย่างเป็นอิสระจากข้อจำกัดของสถาบัน มันรับใช้ใคร และทำร้ายใคร
การชันสูตรวาทกรรม: จาก "รายการข้อเท็จจริง" สู่โครงสร้างความเชื่อ
ข้อความต้นฉบับทั้งสามชิ้นนำเสนอในรูปแบบที่เป็นเอกลักษณ์: "ข้อเท็จจริง" (Fato 1 ถึง Fato 30) เรียงตามลำดับเลข แต่ละข้อเปิดด้วยประโยคคำถามเชิงวาทศิลป์ "ถ้านี่เป็นกลลวง แล้วบอกฉันทีว่าทำไม..." กลยุทธ์วาทศิลป์นี้น่าสังเกต มันไม่ได้เสนอหลักฐานโดยตรง แต่โยกย้ายภาระการพิสูจน์ไปยังผู้สงสัย พร้อมกับใช้การกระทำของบุคคลที่มีอำนาจเป็นการรับประกันทางอ้อม จอร์จ ดับเบิลยู บุช กล่าวกันว่าซื้อ "รถบรรทุกสิบแปดล้อเต็มคันบรรทุกดีนาร์อิรัก" ซ่อนไว้ในอุโมงค์ใต้ดินในไร่ที่เท็กซัส; โดนัลด์ ทรัมป์กล่าวกันว่ายื่นธนบัตรซิมบับเวให้ผู้เข้าแข่งขันในรายการเรียลลิตี้พร้อมกล่าวว่า "เก็บไว้ วันหนึ่งมันจะมูลค่ามาก"; โอบามากล่าวกันว่าในการสัมภาษณ์วิทยุปี 2016 เอ่ยถึงสหรัฐฯ ถือ "เงินตราอิรักหลายพันล้าน" โครงสร้างร่วมของเรื่องเล่าเหล่านี้คือ: ใช้การกระทำลับของผู้อำนาจเพื่อบ่งชี้ว่าข้อมูลสาธารณะไม่น่าเชื่อถือ
พื้นฐานญาณวิทยาของวาทกรรมชุดนี้คือกระบวนทัศน์คลาสสิกของทฤษฎีสมคบคิด: หากสิ่งหนึ่งถูกสื่อกระแสหลักเพิกเฉย นั่นก็พิสูจน์ว่ามันสำคัญและถูกปกปิดโดยเจตนา ข้อความต้นฉบับระบุชัดเจนว่าเหตุผลที่สื่อมวลชน "เก็บเงียบอย่างสมบูรณ์เกี่ยวกับพันธบัตรซิมบับเว" คือ "บทบาทอันน่าทึ่ง" ของมัน ตรรกะการโต้แย้งแบบปิดตนเองนี้ทำให้หลักฐานหักล้างใดๆ สามารถถูกดูดซับเป็นส่วนหนึ่งของทฤษฎีสมคบคิดได้ การปฏิเสธของธนาคารกลาง คำเตือนของหน่วยงานกำกับดูแล แม้แต่การฟ้องร้องคดีฉ้อโกง ล้วนสามารถตีความได้ว่า "พวกเขาไม่อยากให้คุณรู้"
อย่างไรก็ตาม สิ่งที่ควรค่าแก่ความสนใจของนักภาษาศาสตร์และนักวิจัยสังคมศาสตร์อย่างแท้จริงคือวิธีการทำงานในระดับวัจนปฏิบัติศาสตร์ ของวาทกรรมชุดนี้ มันใช้การแสดงออกแบบสัมบูรณ์ เช่น "การรับประกันอย่างสมบูรณ์" (garantia absoluta), "เป็นไปไม่ได้" (impossível), "ความจริง" (verdade) อย่างมากมาย พร้อมกับใช้หัวข้อที่ดูถ่อมตัวว่า "เกร็ดความรู้" เพื่อลดการป้องกันของผู้อ่าน เครื่องหมายอัศเจรีย์ในหัวข้อ "não são uma farsa!"(พวกมันไม่ใช่ของปลอม) เป็นทั้งการประกาศและการอ้อนวอน ข้อเท็จจริงที่มั่นคงจริงๆ ไม่จำเป็นต้องยืนยันตัวเองด้วยเครื่องหมายอัศเจรีย์
ข้อความต้นฉบับในส่วนที่สามหันไปสู่ระดับปฏิบัติการ อธิบายเส้นทางที่เรียกว่า "การไถ่ถอน" (redenção) สองทาง: T5 (โครงการส่วนบุคคลขนาดเล็ก ต้องถือพันธบัตรจริง) และ T4b (โครงการขนาดใหญ่กว่า ต้องผ่านการตรวจสอบของ "เจ้าหน้าที่กำกับดูแล") ข้อความระบุชัดว่า: "หากคุณไม่มีพันธบัตร (ไม่ใช่ผู้ถือ) คุณสามารถมีส่วนร่วมในการดำเนินการทางการเงินใดๆ แต่แน่นอนว่าไม่ใช่การไถ่ถอน" ประโยคนี้เปิดเผยหน้าที่ทางเศรษฐกิจของวาทกรรม: มันไม่ใช่การแบ่งปันข้อมูลบริสุทธิ์ แต่เป็นโครงสร้างกรวยแบบแบ่งชั้นการเข้าถึง ที่ท้ายที่สุดนำไปสู่การติดต่อเพิ่มเติมบน Telegram โครงสร้างนี้คล้ายคลึงอย่างมากกับแผนฉ้อโกง "การประเมินค่าใหม่ดีนาร์" ที่ถูกบังคับใช้กฎหมายทั่วโลก คดีที่คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ และสำนักงานสอบสวนกลางแห่งสหรัฐฯ ฟ้อง Sterling Currency Group ได้สร้างบรรทัดฐาน: การขายโดยใช้ดีนาร์อิรัก "กำลังจะประเมินค่าใหม่" เป็นเหยื่อถือเป็นการฉ้อโกงหลักทรัพย์
ดีนาร์อิรัก: ความแตกแยกระหว่างความเป็นจริงของอัตราแลกเปลี่ยนกับวาทกรรมการประเมินค่าใหม่
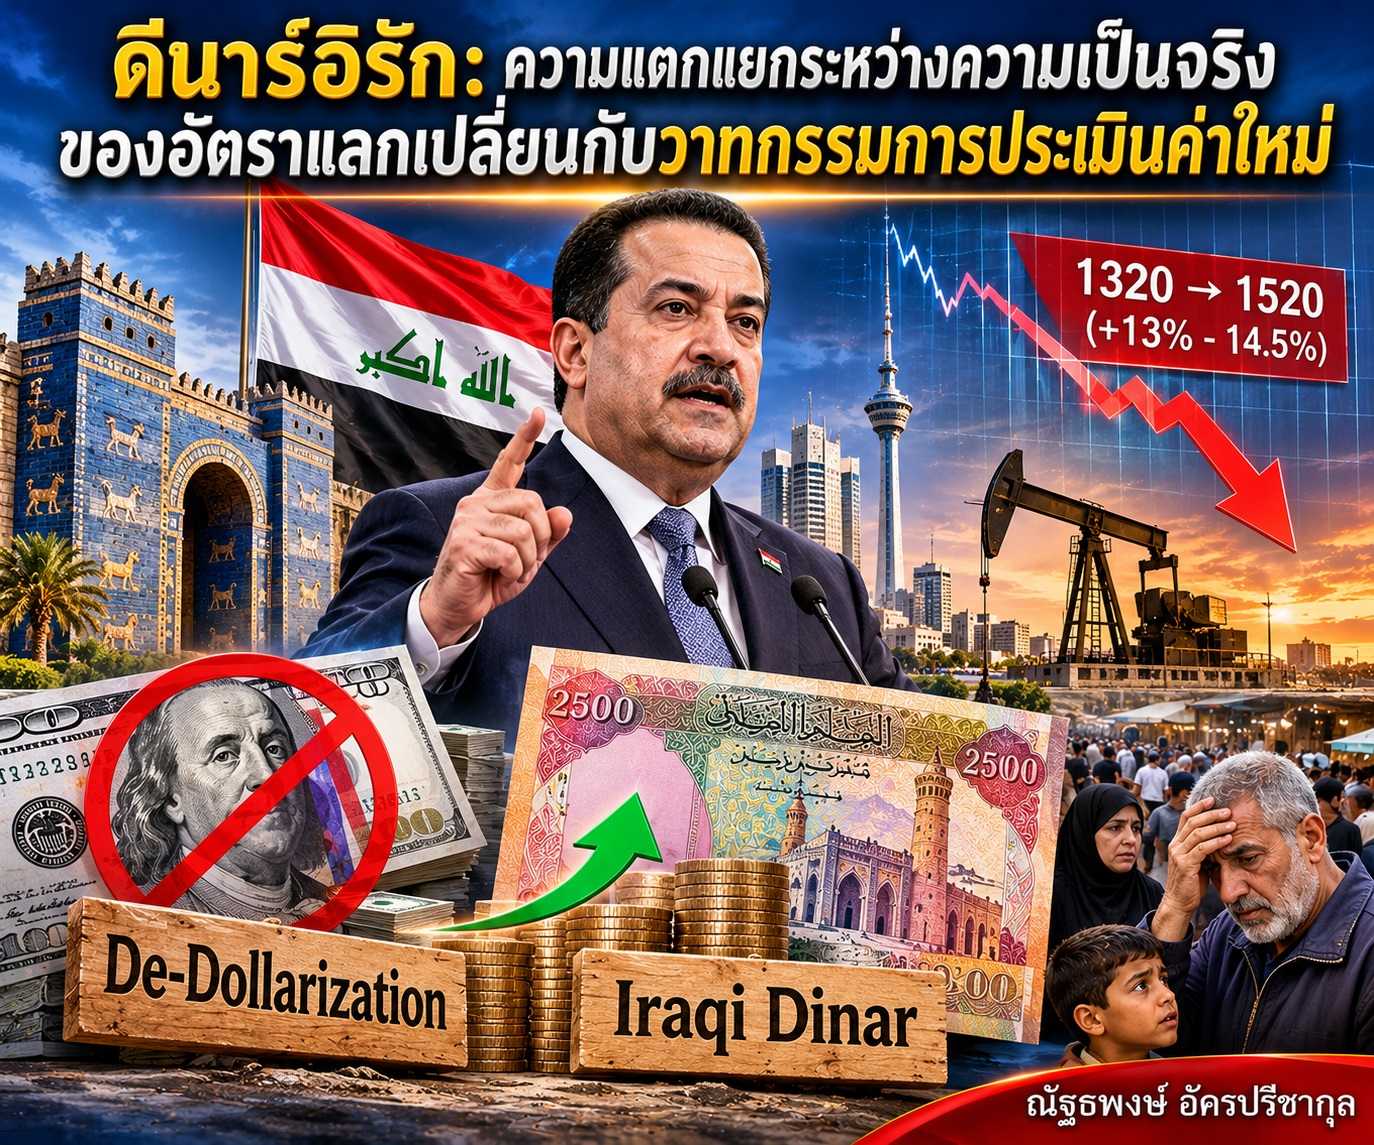
ข้อความต้นฉบับอ้างถึงถ้อยแถลงของนายกรัฐมนตรีอิรัก มูฮัมหมัด ชีอา อัล-ซูดานี ในเดือนมกราคม 2023 ซ้ำแล้วซ้ำเล่า "อย่าซื้อดอลลาร์ ดีนาร์แข็งแกร่งกว่า" เป็นหลักฐานว่าการประเมินค่าใหม่กำลังจะมาถึง อย่างไรก็ตาม เพียงนำถ้อยแถลงนี้กลับไปใส่ในบริบทนโยบาย ความหมายของมันก็แตกต่างออกไปโดยสิ้นเชิง
รัฐบาลอัล-ซูดานีผลักดันการลดการพึ่งพาดอลลาร์ (de-dollarization) ไม่ใช่ การเพิ่มค่าดีนาร์ ปัญหาเชิงโครงสร้างที่อิรักเผชิญมายาวนานคือ: แม้รายได้น้ำมันจะกำหนดเป็นดอลลาร์ แต่การทำธุรกรรมภายในประเทศ ตั้งแต่ตลาดในแบกแดดไปจนถึงปั๊มน้ำมันในโมซูล ใช้เงินสดดอลลาร์อย่างมากมาย สิ่งนี้อ่อนแอการควบคุมสภาพแวดล้อมทางการเงินของธนาคารกลาง และเปิดช่องทางสำหรับการฟอกเงินและการหลีกเลี่ยงมาตรการคว่ำบาตร ในปี 2023 ธนาคารกลางอิรักเริ่มจำกัดการถอนเงินสดดอลลาร์ ผลักดันการชำระเงินอิเล็กทรอนิกส์และ "บริการวีซ่าโดยตรง" เป้าหมายคือให้ดีนาร์กลับมามีบทบาทนำในการทำธุรกรรมภายในประเทศ การเรียกร้องของอัล-ซูดานีคือการแสดงออกอย่างเป็นที่นิยมของทิศทางนโยบายนี้ ไม่ใช่การพยากรณ์อัตราแลกเปลี่ยน
ที่สำคัญกว่านั้น ทิศทางที่แท้จริงของดีนาร์อิรักตรงกันข้ามกับวาทกรรมการประเมินค่าใหม่โดยสิ้นเชิง ในเดือนตุลาคม 2026 คณะรัฐมนตรีอิรักอนุมัติข้อเสนอของธนาคารกลางในการลดอัตราแลกเปลี่ยนอย่างเป็นทางการจากประมาณ 1320 ดีนาร์ต่อดอลลาร์เป็น 1520 ดีนาร์ต่อดอลลาร์ ลดลงประมาณ 13% ถึง 14.5% แรงขับเคลื่อนของการตัดสินใจนี้คือแรงกดดันทางการคลังที่รุนแรง: รายได้น้ำมันคิดเป็นกว่า 90% ของงบประมาณ รัฐบาลกลาง และการปิดช่องแคบฮอร์มุซเป็นระยะๆ และความขัดแย้งทำให้การส่งออกติดขัด ราคาน้ำมันผันผวน รัฐบาลต้องระดมเงินประมาณ 10 ล้านล้านดีนาร์ (ประมาณ 6.6 พันล้านดอลลาร์) ต่อเดือนเพื่อจ่ายเงินเดือนข้าราชการ ผู้รับเหมา และผู้รับบำนาญเกือบ 8 ล้านคน การลดค่าทำให้รายได้น้ำมันทุกดอลลาร์แลกเป็นดีนาร์ได้มากขึ้น เพื่ออุดช่องว่างทางการคลังในระยะสั้น
ความแตกต่างระหว่างความเป็นจริงนี้กับภาพที่ข้อความต้นฉบับวาดนั้นเป็นพื้นฐาน ข้อเท็จจริงที่ 16 ของข้อความต้นฉบับอ้างถึงรายงานของ Jerusalem Post ว่า "รัฐบาลอิรักกำลังพิจารณาเปลี่ยนอัตราแลกเปลี่ยนอย่างเป็นทางการเป็น 1.32 ดีนาร์ต่อดอลลาร์" และคำนวณว่าสิ่งนี้จะทำให้ดีนาร์จาก 0.00076 ดอลลาร์เป็น 0.76 ดอลลาร์ อย่างไรก็ตาม ใครก็ตามที่คุ้นเคยกับระบบอัตราแลกเปลี่ยนของอิรักจะสังเกตเห็นความแตกต่างสำคัญ: 1,320 ดีนาร์ต่อดอลลาร์ กับ 1.32 ดีนาร์ต่อดอลลาร์ ต่างกันสามลำดับขนาด รายงานที่ข้อความต้นฉบับอ้างถึง ไม่ว่าจะมีเนื้อหาเดิมอย่างไร ได้ผ่าน "ปาฏิหาริย์" ในระดับจุดทศนิยมระหว่างการแพร่กระจาย ข้อผิดพลาดนี้ — ไม่ว่าจะโดยเจตนาหรือไม่ก็ตาม เผยให้เห็นกลไกหลักของวาทกรรม: ห่อหุ้มตัวเลขที่บิดเบี้ยวตามลำดับขนาดด้วยเปลือกของสถาบันจริงและรายงานจริง
จากมุมมองทางภูมิรัฐศาสตร์ ความทุกข์ยากของอัตราแลกเปลี่ยนอิรักสะท้อนกลไกการส่งผ่านทางการเงิน ของความมั่นคงในภูมิภาคอย่างแม่นยำ ความปลอดภัยในการสัญจรของช่องแคบฮอร์มุซกำหนดความต่อเนื่องของการส่งออกน้ำมันอิรักโดยตรง และความต่อเนื่องของการส่งออกน้ำมันกำหนดความสามารถในการยึดโยงของดีนาร์โดยตรง ทางเลือกของรัฐบาลอิรัก ลดค่าแทนการประเมินค่าใหม่ เป็นการตอบสนองที่มีเหตุผลภายใต้ข้อจำกัดด้านความมั่นคง ไม่ใช่ขั้นตอนของแผนลับบางอย่าง การตีความกระบวนการนี้ว่าเป็น "ค่ำคืนก่อนการประเมินค่าใหม่" ไม่เพียงแต่อ่านตรรกะนโยบายผิด แต่ยังประเมินต้นทุนที่ชาวอิรักธรรมดาต้องแบกรับต่ำเกินไป: ราคาอาหารนำเข้า ยา และวัสดุก่อสร้างสูงขึ้น อำนาจซื้อถูกบีบอัดเพิ่มเติม
พันธบัตรซิมบับเว: นิยายทางกฎหมายกับความทรงจำทางการเงิน
ส่วนของข้อความต้นฉบับเกี่ยวกับซิมบับเว พื้นฐานข้อเท็จจริงก็ไม่ผ่านการตรวจสอบเช่นกัน แต่นัยยะทางจิตวิทยาสังคมซับซ้อนกว่า
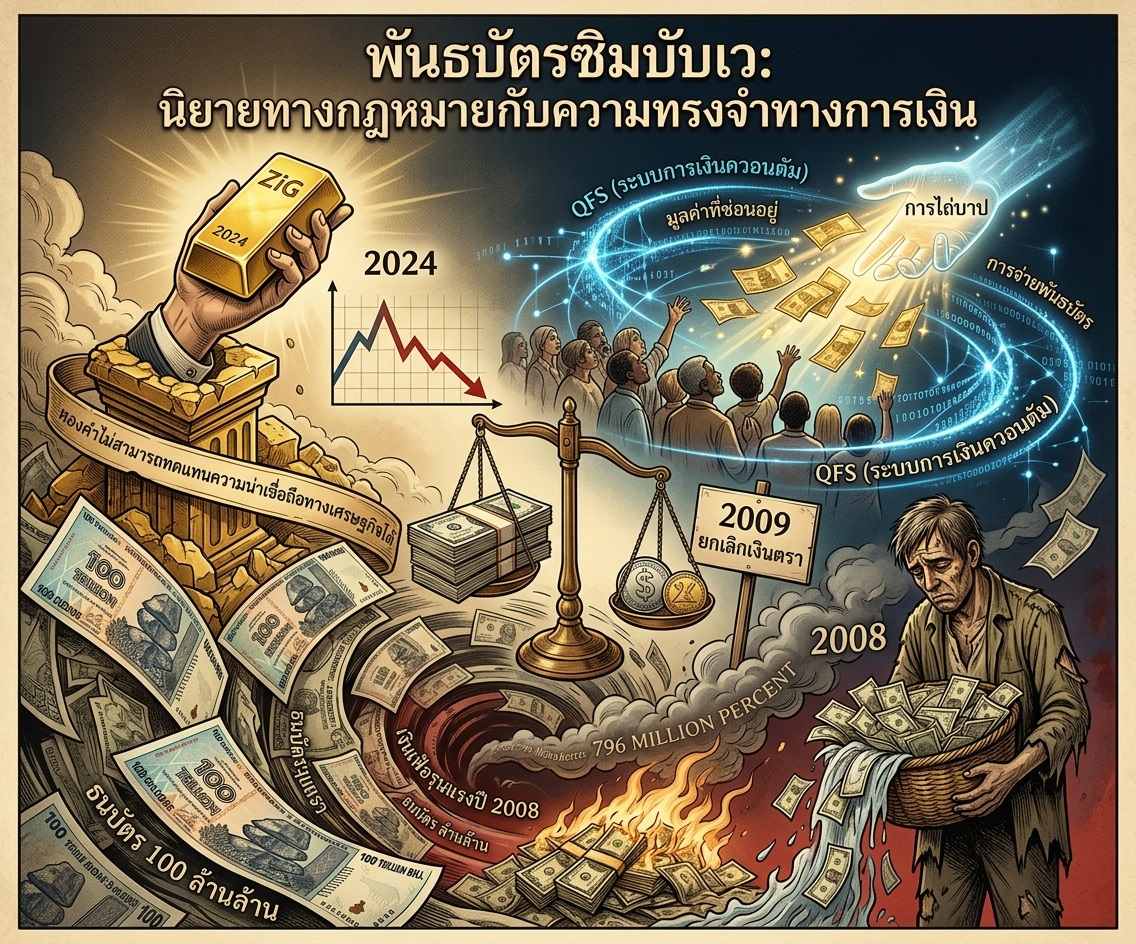
เงินเฟ้อรุนแรงของซิมบับเวปี 2008 เป็นกรณีสุดขั้วในประวัติศาสตร์การเงินของมนุษยชาติ อัตราเงินเฟ้อรายเดือนในเดือนพฤศจิกายน 2008 สูงถึง 796 ล้านเปอร์เซ็นต์ อัตราเงินเฟ้อรายปีประมาณ 8970 ล้านล้านเปอร์เซ็นต์ (8.97×10²²) ธนบัตร 100 ล้านล้านดอลลาร์ซิมบับเวแทบไม่มีอำนาจซื้อเมื่อออกใช้ ในปี 2009 ซิมบับเวละทิ้งสกุลเงินของตนอย่างแท้จริง หันไปใช้ดอลลาร์สหรัฐและแรนด์แอฟริกาใต้ การดำเนินการ "ยกเลิกเงินตรา" ในปี 2015 ยุติสถานะทางกฎหมายของดอลลาร์ซิมบับเวอย่างเป็นทางการ: ยอดเงินในบัญชีธนาคารสูงสุด 175 ล้านล้านดอลลาร์ซิมบับเวแลกได้ 5 ดอลลาร์ ส่วนเกินคำนวณที่ 35 ล้านล้านต่อ 1 ดอลลาร์; ธนบัตรจริงแลกที่ 250 ล้านล้านต่อ 1 ดอลลาร์ ธนบัตร 100 ล้านล้านในการไถ่ถอนอย่างเป็นทางการปี 2015 มีมูลค่า 40 เซนต์ ในขณะที่ในตลาดนักสะสมอาจขายได้ 15 ถึง 25 ดอลลาร์
ข้อความต้นฉบับอ้างว่าธนบัตรเหล่านี้เป็น "พันธบัตรที่ค้ำประกันด้วยสินทรัพย์" ตาม "เอกสารสนับสนุนที่เก็บถาวร" ของกระทรวงการคลังสหรัฐฯ และ "ตามกฎหมายไม่สามารถถูกปฏิเสธได้" ข้ออ้างนี้สับสนอย่างน้อยสามระดับแนวคิด ประการแรก ธนบัตรที่ธนาคารกลางซิมบับเวออกเป็นผู้ให้บริการถ่ายโอนของสกุลเงินอธิปไตยของประเทศนั้น สถานะทางกฎหมายถูกกำหนดโดยกฎหมายภายในซิมบับเว ไม่ใช่กระทรวงการคลังสหรัฐฯ ประการที่สอง หลังปี 2009 ธนบัตรเหล่านี้ไม่ใช่หนี้สินของนิติบุคคลอธิปไตยใดๆ อีกต่อไป ประการที่สาม การผสมมูลค่าตลาดนักสะสมกับเครื่องมือทางการเงิน "ที่ค้ำประกันด้วยสินทรัพย์" เป็นข้อผิดพลาดทางหมวดหมู่ ธนบัตร 100 ล้านล้านที่ติดป้าย 35 ดอลลาร์บน eBay มีมูลค่าจากความหายากและความอยากรู้ทางประวัติศาสตร์ ไม่ใช่จากคำมั่นสัญญาการชำระเงินของผู้้ออก
ประวัติศาสตร์การเงินของซิมบับเวหลังจากนั้นยิ่งทำให้สมการ "ค้ำประกันด้วยทองคำ=เสถียรภาพมูลค่า" อ่อนแอลง ในเดือนเมษายน 2024 ธนาคารกลางซิมบับเวเปิดตัว ZiG (ซิมบับเวโกลด์) ค้ำประกันด้วยทองคำและเงินตราต่างประเทศประมาณ 185 ล้านดอลลาร์ อัตราแลกเปลี่ยนเริ่มต้น 13.56 ZiG ต่อ 1 ดอลลาร์ อย่างไรก็ตามภายในไม่ถึงหนึ่งปี ZiG ลดค่าลงเกือบครึ่งในตลาดคู่ขนาน 1 ดอลลาร์แลกได้กว่า 30 ZiG การค้ำประกันด้วยทองคำไม่ได้แก้ปัญหาพื้นฐาน: การขาดวินัยทางการคลัง ธรรมาภิบาลที่ไม่มั่นคง และความไม่ไว้วางใจอย่างลึกซึ้งของสาธารณชนต่อหน่วยงานการเงิน ดังที่นักเศรษฐศาสตร์ท่านหนึ่งสรุป: "ทองคำไม่สามารถทดแทนความน่าเชื่อถือทางเศรษฐกิจได้"
ข้อเท็จจริงที่ 25 ถึง 29 ของข้อความต้นฉบับเชื่อมโยงการเปิดตัว ZiG กับการจ่ายพันธบัตรซิมบับเวใน "ระบบการเงินควอนตัม" (QFS) ที่กล่าวถึง อ้างว่าทุนสำรองทองคำของซิมบับเว "เพียงพอที่จะค้ำประกันพันธบัตรหลายล้านที่พิมพ์ในปี 2008 ถึง 2009" ความไร้สาระของข้ออ้างนี้อยู่ที่ความไม่สมดุลของขนาด: ธนบัตรดอลลาร์ซิมบับเวที่พิมพ์ระหว่างปี 2008 ถึง 2009 มีมูลค่าหน้าตั้งแต่ตามทฤษฎีแล้วเป็นตัวเลขดาราศาสตร์ แต่มูลค่าทางเศรษฐกิจจริงใกล้ศูนย์เมื่อออกใช้ การคำนวณ "การค้ำประกัน" ระหว่างตัวเลขหน้าของสกุลเงินที่ถูกยกเลิกแล้วกับทุนสำรองทองคำของประเทศหนึ่งๆ ไม่มีความหมายในตรรกะทางการเงิน
อย่างไรก็ตาม บทเรียนที่แท้จริงของกรณีซิมบับเวอยู่ที่: ลักษณะบาดแผลของความทรงจำทางการเงิน เป็นดินแดนอันอุดมสมบูรณ์สำหรับเรื่องเล่าการไถ่บาปอย่างไร เมื่อเงินออมของประเทศหนึ่งถูกกวาดล้างซ้ำแล้วซ้ำเล่าภายในชั่วอายุคนคนหนึ่ง เงินเฟ้อรุนแรงปี 2008 การล่มสลายของ RTGS ดอลลาร์ปี 2019 การลดค่าอย่างรวดเร็วของ ZiG ปี 2024 — เรื่องราวเกี่ยวกับ "มูลค่าที่ซ่อนอยู่" และ "การจ่ายที่กำลังจะมาถึง" จึงได้รับความน่าเชื่อถือทางอารมณ์ สิ่งที่พวกเขาสัญญาไม่เพียงแต่ความมั่งคั่ง แต่ยังรวมถึงการแก้ไขความอยุติธรรมทางประวัติศาสตร์ ผู้เขียนข้อความต้นฉบับเขียนในตอนท้ายว่า: "เมื่อฉันช่วยให้คุณได้รับพันธบัตรซิมบับเว... ฉันอาจกำลังช่วยให้หลายแสนคนมีชีวิตที่ดีขึ้น" ความจริงใจของประโยคนี้ไม่สามารถตัดสินได้ แต่โครงสร้างของมันชัดเจน: มันวางตำแหน่งตัวเองเป็นสื่อกลางของการไถ่บาป และวางตำแหน่งผู้สงสัยเป็นอุปสรรคต่อการไถ่บาป
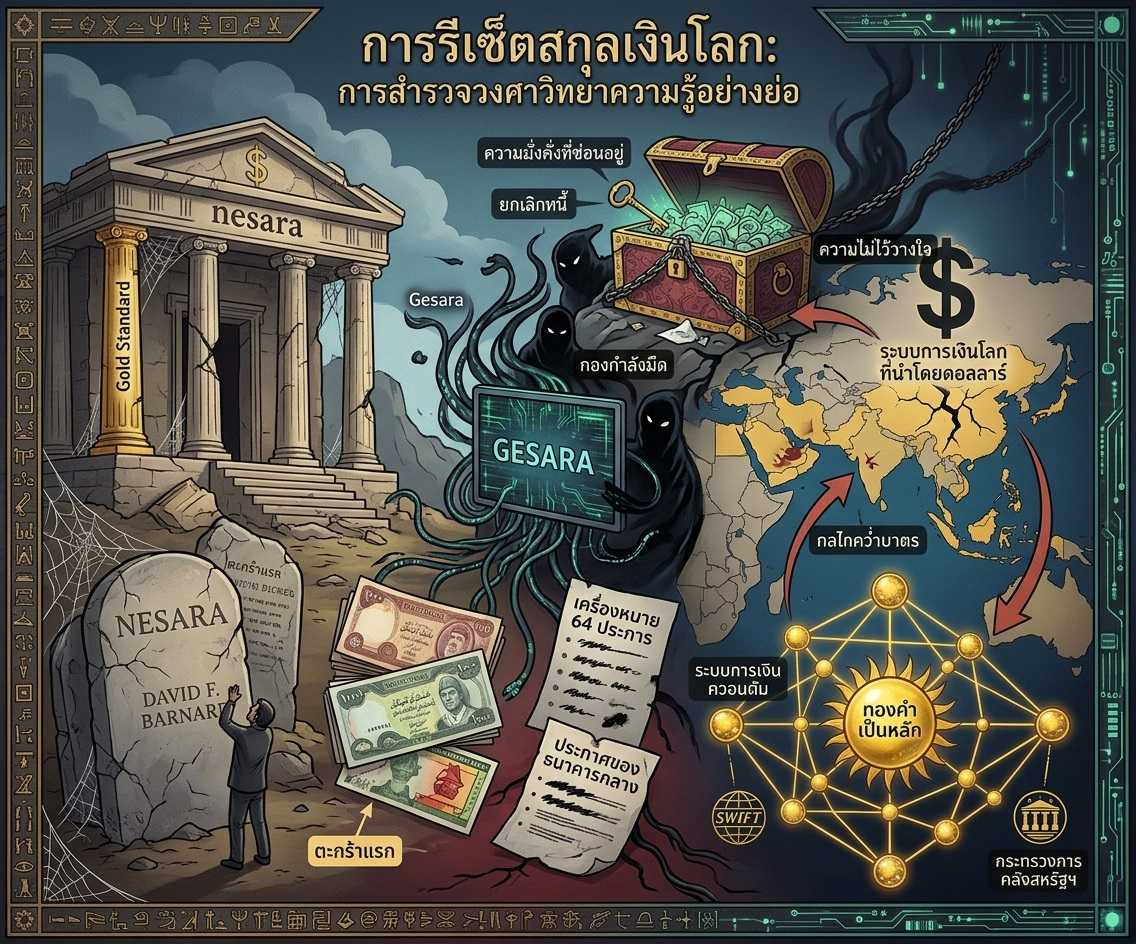
การรีเซ็ตสกุลเงินโลก: การสำรวจวงศาวิทยาความรู้อย่างย่อ
ข้อเท็จจริงที่ 22 ของข้อความต้นฉบับเรียกรายงานของ UNCTAD ปี 2010 ซึ่งสนับสนุนระบบสำรองโลกที่อิง "ตะกร้า" สกุลเงิน ว่าเป็น "ตัวเร่งปฏิกิริยาของสิ่งที่เราเรียกวันนี้ว่าการรีเซ็ตสกุลเงินโลก (GCR)" การชี้บ่งนี้มีความสุ่มเสี่ยงสูงและเผยให้เห็นได้ดี
"การรีเซ็ตสกุลเงินโลก" ไม่ใช่คำศัพท์ทางเศรษฐศาสตร์ที่เป็นกลาง แต่เป็นคำนามเฉพาะที่มาจากชุมชนทฤษฎีสมคบคิดเฉพาะกลุ่ม บรรพบุรุษของมันคือ NESARA (พระราชบัญญัติเสถียรภาพและการฟื้นฟูเศรษฐกิจแห่งชาติ) ซึ่งเป็นชุดข้อเสนอเชิงนโยบายที่ David F. Barnard ชาวอเมริกันเสนอในทศวรรษ 1990 และไม่เคยถูกพิจารณาโดยรัฐสภา รวมถึงการกลับสู่มาตรฐานทองคำ การยกเลิกหนี้แห่งชาติ การยกเลิกภาษีเงินได้ เป็นต้น ในทศวรรษ 2000 ข้อเสนอนี้ถูกแปลงในพื้นที่ไซเบอร์เป็น GESARA (ฉบับโลก) และได้รับองค์ประกอบเรื่องเล่าหลัก: พระราชบัญญัตินี้ผ่านอย่างลับๆ แล้ว แต่ถูก "กองกำลังมืด" กดขี่ เมื่อนำมาใช้ หนี้ทั้งหมดจะถูกยกเลิก ความมั่งคั่งที่ซ่อนอยู่จะถูกปล่อยให้ "ประชาชน" ดีนาร์อิรักและพันธบัตรซิมบับเวถูกวางตำแหน่งในเรื่องเล่านี้เป็นสกุลเงินที่กำลังจะประเมินค่าใหม่ใน "ตะกร้าแรก"
ลักษณะของวงศาวิทยาความรู้นี้อยู่ที่ การไม่สามารถพิสูจน์ว่าเป็นเท็จได้ หลักฐานใดๆ ที่ตรงกันข้าม ประกาศของธนาคารกลาง ข้อมูลอัตราแลกเปลี่ยน การดำเนินการกำกับดูแล ล้วนสามารถตีความได้ว่าเป็น "การขัดขวางของกองกำลังมืด" ข้อเท็จจริงที่ 30 ของข้อความต้นฉบับกล่าวถึง "เครื่องหมาย 64 ประการ" ที่พิสูจน์ว่าการจ่ายพันธบัตรกำลังจะมาถึง แต่ไม่ระบุว่าเครื่องหมายเหล่านี้คืออะไร ใครตรวจสอบ ตามมาตรฐานใด ความคลุมเครือนี้ไม่ใช่ข้อบกพร่อง แต่เป็นหน้าที่: มันอนุญาตให้ผู้ติดตามรักษาความเชื่อในการล่าช้าของ "กำลังจะเกิดขึ้น" ทุกครั้ง
จากมุมมองความมั่นคงของภูมิภาค การแพร่กระจายของวาทกรรม GCR/QFS ในพื้นที่ทางภูมิศาสตร์เฉพาะไม่ใช่เรื่องบังเอิญ ในเอเชียตะวันออกเฉียงใต้ ตะวันออกกลาง และบางส่วนของแอฟริกา ความไม่ไว้วางใจต่อระบบการเงินโลกที่นำโดยดอลลาร์ ความวิตกกังวลต่อกลไกคว่ำบาตรของตะวันตก และจินตนาการเกี่ยวกับ "ระเบียบการเงินทางเลือก" ร่วมกันเป็นดินแดนรับของวาทกรรมประเภทนี้ เมื่อรัสเซียถูกตัดออกจากระบบ SWIFT เมื่อธนาคารอิหร่านเผชิญมาตรการคว่ำบาตรระดับทุติยภูมิ เมื่อการเข้าถึงดอลลาร์ของอิรักถูกตรวจสอบโดยกระทรวงการคลังสหรัฐฯ เรื่องราวเกี่ยวกับ "ระบบการเงินควอนตัม" ที่จะข้ามตัวกลางแบบดั้งเดิมทั้งหมด ยึดทองคำเป็นหลัก และบรรลุการชำระบัญชี "ที่เป็นธรรม" จึงมีความดึงดูดในระดับภูมิรัฐศาสตร์ มันตอบสนองต่อความวิตกกังวลที่มีอยู่จริงในลักษณะที่บิดเบี้ยว: ใครควบคุมช่องทางการชำระเงิน ใครควบคุมเส้นชีวิตทางเศรษฐกิจ
อย่างไรก็ตาม วิธีการตอบสนองนี้เป็นอันตรายอย่างแท้จริง มันแทนที่การปฏิรูปเชิงโครงสร้าง การจัดการทุนสำรองเงินตราต่างประเทศ วินัยทางการคลัง การกระจายการค้า การจัดการชำระเงินระดับภูมิภาค ด้วยการรอคอย "การถือพันธบัตร" ส่วนบุคคล มัน privatizes ปัญหาเศรษฐกิจการเมืองแบบรวมหมู่เป็นเดิมพันทางการเงินของปัจเจกบุคคล และในการเดิมพันนี้ ผู้ชนะเกือบแน่นอนคือผู้ที่ขาย "พันธบัตร" หรือแนะนำกระบวนการ "การไถ่ถอน"
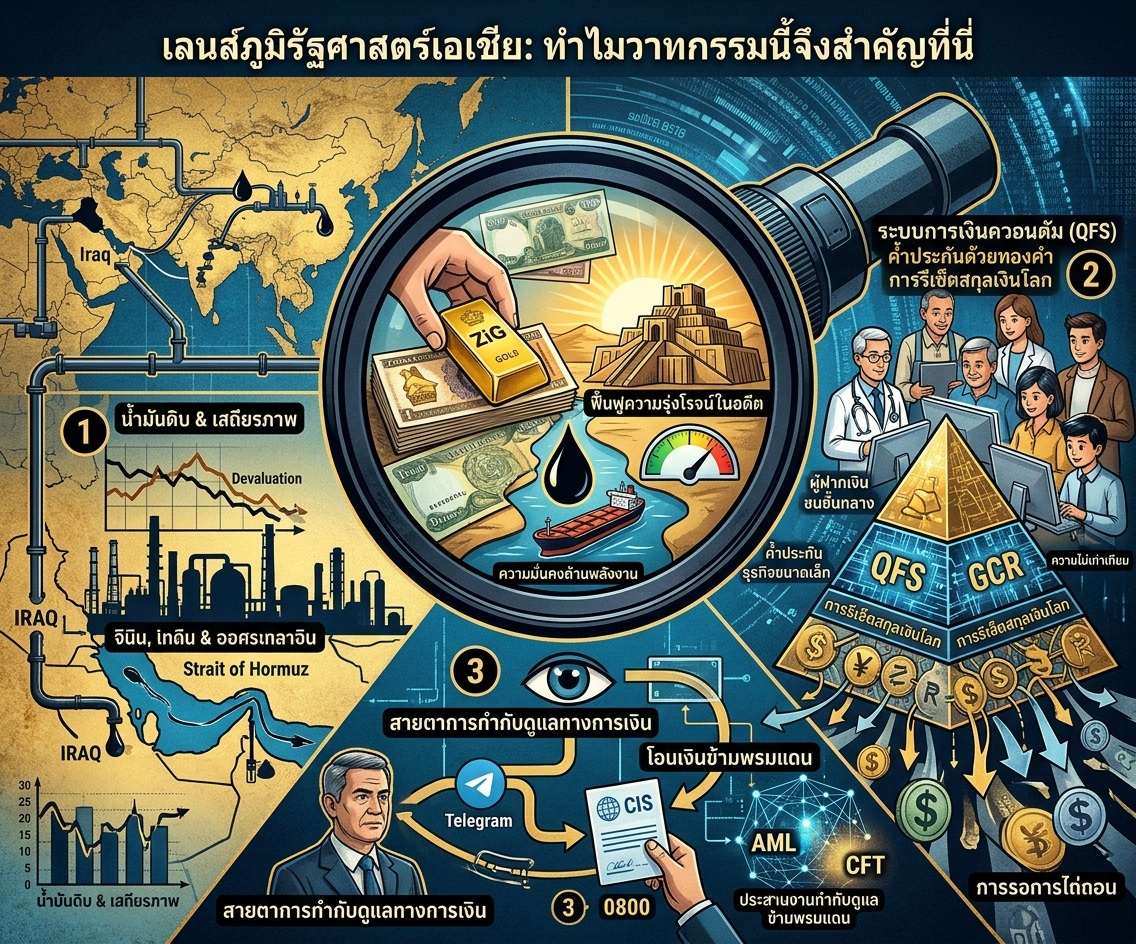
เลนส์ภูมิรัฐศาสตร์เอเชีย: ทำไมวาทกรรมนี้จึงสำคัญที่นี่
วัตถุประสงค์การวิเคราะห์ของบทความนี้ จากกรณีศึกษาหลักตั้งอยู่ในตะวันออกกลางและแอฟริกา แต่การนำมาวิเคราะห์ในกรอบความมั่นคงของภูมิภาคเอเชียไม่ใช่การเชื่อมโยงแบบบังคับ
ประการแรก เสถียรภาพอัตราแลกเปลี่ยนของอิรักเกี่ยวข้องโดยตรงกับความมั่นคงด้านพลังงานของเอเชีย อิรักเป็นแหล่งน้ำมันดิบสำคัญของโรงกลั่นหลักในเอเชีย จีน อินเดีย เกาหลีใต้ ญี่ปุ่นล้วนนำเข้าน้ำมันดิบจากอิรักในปริมาณที่น่าพอใจ การลดค่าของดีนาร์เองมีผลจำกัดต่อการค้าน้ำมันที่กำหนดเป็นดอลลาร์ แต่ความเปราะบางทางการคลังของอิรักที่มันสะท้อน และความเชื่อมโยงระหว่างความเปราะบางนี้กับความปลอดภัยของช่องแคบฮอร์มุซ สัมผัสโดยตรงกับความมั่นคงด้านการจัดหาพลังงานของเศรษฐกิจเอเชีย เมื่อข้อความต้นฉบับพรรณนาอิรักเป็นประเทศที่กำลังจะ "ฟื้นฟูความรุ่งโรจน์ในอดีต" จากการประเมินค่าเงินใหม่ มันบดบังความเป็นจริงที่เร่งด่วนกว่า: อิรักที่มีพื้นที่ทางการคลังแคบลง ภายใต้แรงกดดันสองด้านจากข้อจำกัดการผลิต OPEC+ และการล้นออกมาของความขัดแย้งในภูมิภาค เสถียรภาพของการส่งออกน้ำมันและความสามารถในการเจรจาราคาอาจได้รับผลกระทบ
ประการที่สอง รูปแบบของวาทกรรม "การรีเซ็ตสกุลเงินโลก" ในเอเชียสมควรได้รับความสนใจ ในเอเชียตะวันออกเฉียงใต้ การอภิปรายเกี่ยวกับ "ระบบการเงินใหม่ที่ค้ำประกันด้วยทองคำ" และ "ระบบการเงินควอนตัม" แพร่กระจายในบางชุมชนภาษาจีนเช่นกัน มักเกี่ยวพันกับความคาดหวังต่อการสิ้นสุดของอำนาจนำดอลลาร์ จินตนาการที่คลุมเครือเกี่ยวกับสกุลเงินดิจิทัล และการอ่านผิดแนวคิด "การแปลงสินทรัพย์เป็นโทเคน" ผู้รับวาทกรรมนี้อาจไม่ใช่ "ผู้สมคบคิด" แบบดั้งเดิม พวกเขาอาจเป็นผู้ฝากเงินชนชั้นกลางที่วิตกกังวลต่อเงินเฟ้อ ปัญญาชนที่มีคำวิจารณ์ที่สมเหตุสมผลต่อความไม่เท่าเทียมของระบบการเงินระหว่างประเทศ หรือเจ้าของธุรกิจขนาดเล็กที่มองหาช่องทางการลงทุนทางเลือก วาทกรรม GCR มีประสิทธิภาพก็เพราะมันยึดครองความไม่พอใจที่แท้จริง แล้วนำไปสู่โซลูชัน "การรอการไถ่ถอน" ที่แปรรูปในภาคเอกชน privatized และภาคประชาชน depoliticized
ประการที่สาม จากมุมมองธรรมาภิบาลความมั่นคงทางการเงิน การแพร่กระจายข้ามพรมแดนของวาทกรรมประเภทนี้ก่อให้เกิดจุดบอดของการประสานงานกำกับดูแล คำแนะนำการปฏิบัติของข้อความต้นฉบับ ติดต่อผ่าน Telegram ส่ง "CIS" ให้ "เจ้าหน้าที่กำกับดูแลประจำโต๊ะ" รอการแจ้งเตือนทางหมายเลข 0800 เพื่อแลกเปลี่ยน อธิบายกระบวนการที่ดำเนินการทั้งหมดนอกสายตาของการกำกับดูแลทางการเงินอย่างเป็นทางการ เมื่อการดำเนินการเหล่านี้เกี่ยวข้องกับการโอนเงินข้ามพรมแดน อาจขัดแย้งกับกรอบ AML และ CFT ความแตกต่างในความสามารถของหน่วยข่าวกรองทางการเงินในเอเชียในการตรวจสอบและปิดกั้นช่องทางเหล่านี้เปิดพื้นที่สำหรับการดำเนินการข้ามพรมแดนของแผนการประเภทนี้
บทสรุป: ระหว่างข้อเท็จจริงกับความเชื่อ
กลับไปยังคำถามที่ยกขึ้นในตอนต้นของบทความ: ทำไมเรื่องเล่าที่เปราะบางทางข้อเท็จจริงเช่นนี้จึงยังคงดึงดูดผู้ติดตามได้ในยุคที่ความสามารถในการเข้าถึงข้อมูลไม่มีบรรทัดฐาน (precedents)
คำตอบส่วนหนึ่งอยู่ที่ว่า สิ่งที่เรื่องเล่านี้มอบให้ไม่ใช่ข้อเท็จจริง แต่เป็นระเบียบทางปัญญา ในโลกการเงินที่ประกอบด้วยสถาบันที่ซับซ้อน ตลาดที่ไม่โปร่งใส และผู้ตัดสินใจที่อยู่ห่างไกล มันให้แผนที่ที่เรียบง่ายจนสามารถถือไว้ในมือได้: คุณเพียงแค่ต้องมีกระดาษแผ่นหนึ่ง (พันธบัตร) รอช่วงเวลาหนึ่ง (การประเมินค่าใหม่) โทรหาหมายเลขหนึ่ง (0800) แล้วทุกอย่างจะเปลี่ยน แผนที่นี้ผิด แต่ให้สิ่งที่ความไม่สบายใจที่แท้จริงปรารถนา: ความแน่นอนและความหวัง
คำตอบอีกส่วนหนึ่งอยู่ที่ว่า เรื่องเล่านี้ยึดครองความไม่พอใจที่แท้จริงอย่างชาญฉลาด ความไม่ไว้วางใจต่อนโยบายธนาคารกลาง ความโกรธต่อเงินเฟ้อ ความสงสัยว่า "ชนชั้นนำ" เข้าถึงข้อมูลที่ไม่สมมาตร อารมณ์เหล่านี้ไม่ใช่ไม่มีมูล ความล่าช้าในการจ่ายเงินเดือนข้าราชการอิรัก เงินออมของผู้ฝากเงินซิมบับเวที่ถูกกวาดล้างซ้ำแล้วซ้ำเล่า สิ่งเหล่านี้คือความเจ็บปวดที่เกิดขึ้นจริง เรื่องเล่า GCR attribute ความเจ็บปวดเหล่านี้ให้กับ conspiracy ที่ซ่อนเร้น แทนที่จะเป็นปัญหาเชิงโครงสร้างที่ซับซ้อน จึงให้ทั้งเป้าหมายที่รับผิดชอบได้และทางออกที่ปฏิบัติได้ การ attribute นี้ผิด แต่พื้นฐานทางอารมณ์ของมันเป็นจริง
สำหรับการวิเคราะห์ความมั่นคงของภูมิภาค การเพิกเฉยต่อวาทกรรมประเภทนี้จะเป็นความผิดพลาด ไม่ใช่เพราะมันมีอิทธิพลทางเศรษฐกิจจริง "การจ่าย" ที่มันสัญญาจะไม่เกิดขึ้น แต่เพราะการกัดกร่อนของความไว้วางใจในสถาบันที่มันสะท้อนมีผลทางการเมืองจริง เมื่อจำนวนคนจำนวนมากเชื่อว่าระบบการเงินอย่างเป็นทางการเป็นกลลวง และ "ความจริงที่ซ่อนอยู่" อยู่ในมือของตัวกลางไม่กี่ราย ประสิทธิภาพการส่งผ่านนโยบายการเงิน พื้นฐานความร่วมมือทางสังคมของการบังคับใช้กฎหมายต่อต้านการฉ้อโกง และการยอมรับของสาธารณชนต่อการปฏิรูปเงินตรา ล้วนได้รับความเสียหาย การประท้วงที่เกิดจากการลดค่าของดีนาร์อิรักและความสงสัยอย่างต่อเนื่องของประชาชนซิมบับเวต่อ ZiG มีรากฐานอยู่ที่การขาดดุลความน่าเชื่อถือของสถาบัน ไม่ใช่การขาดแคลนข้อมูล การเติมเต็มการขาดดุลนี้ต้องการธรรมาภิบาลที่โปร่งใส นโยบายที่รับผิดชอบได้ และการปรับปรุงที่รับรู้ได้ ไม่ใช่คำมั่นสัญญาอีกชุดเกี่ยวกับ "กำลังจะมาถึง"
จากข้อความที่ชักชวนจากสื่อต่างๆ: "ตอนนี้ ด้วยข้อเท็จจริงที่มั่นคงเหล่านี้อยู่ข้างหลังคุณ ถึงเวลาลงทุน" ไวยากรณ์ของประโยคนี้สมควรได้รับความสนใจเป็นครั้งสุดท้าย: ข้อเท็จจริงถูกวางไว้ "ข้างหลัง" และการลงทุนถูกวางไว้ "ข้างหน้า" ระหว่างข้อเท็จจริงกับการลงทุน ระหว่างความเชื่อกับการกระทำ มีพื้นที่ที่ต้องได้รับการปฏิบัติอย่างจริงจัง ในพื้นที่นี้ การวิเคราะห์ทางภาษาศาสตร์ การวิพากษ์เศรษฐศาสตร์การเมือง และความกังวลด้านความมั่นคงของภูมิภาค พบพื้นที่ใช้งานร่วมกัน
เอกสารอ้างอิง
- BT Finance. Exchange Rate Repricing: The Fiscal Pressures Behind the 13% Plunge of the Iraqi Dinar. October 6, 2026.
- The National. Iraq devalues currency as war and Hormuz closure squeeze cash. October 7, 2026.
- Kurdistan24. Iraqi PM: Speculators Benefited from Previous Dollar Rate Differential. October 7, 2026.
- Financial Afrik. Zimbabwe has gold but its currency is worthless. November 7, 2025.
- Plisio. Quantum Financial System: Conspiracy or Real in 2026? May 14, 2026.
- Factual.ro. FALS | Gesara ar fi un sistem global de resetare. December 9, 2025.